Рынок ценных бумаг


 16.09.2026
С 7 сентября 2026 года казахстанцы получили больше возможностей самостоятельно влиять на управление своими пенсионными накоплениями. Теперь в доверительное управление частным управляющим инвестиционным портфелем (УИП) можно передать до 100% накоплений, сформированных за счет обязательных и обязательных профессиональных пенсионных взносов. Ранее действовало ограничение в 50%.
Это дает вкладчику возможность самостоятельно выбирать, кто и по какой инвестиционной стратегии будет управлять его пенсионными активами. При этом накопления можно распределять между несколькими УИП и инвестиционными портфелями. Но больше возможностей для выбора означает и необходимость внимательнее подходить к решению.
Как сравнивать управляющих, на что смотреть кроме доходности и что важно учесть перед переводом, разбираемся вместе с Fingramota.kz.
Как сегодня управляются пенсионные накопления
Пенсионные накопления в Едином накопительном пенсионном фонде (ЕНПФ) не просто учитываются на индивидуальных пенсионных счетах — пенсионные активы инвестируются, а полученный инвестиционный доход становится частью накоплений.
Основная часть пенсионных активов находится под управлением Национального Банка Казахстана. Вместе с тем с 2023 года вкладчики получили возможность передавать часть своих накоплений частным управляющим инвестиционным портфелем.
До 7 сентября 2026 года УИП можно было передать до 50% накоплений, сформированных за счет обязательных пенсионных взносов (ОПВ) и обязательных профессиональных пенсионных взносов (ОППВ). Теперь этот предел увеличен до 100%. Добровольные пенсионные накопления и ранее можно было передавать УИП в полном объеме.
При этом вкладчик сам определяет, какую часть доступных накоплений передать в управление, и может выбрать одного или нескольких управляющих.
Таким образом, появляется больше вариантов управления пенсионным капиталом. Но и решение о выборе УИП требует понимания того, куда будут инвестироваться деньги, какой уровень риска предполагает стратегия и как оценивать результаты управления.
Доходность: почему одной цифры недостаточно
Результаты инвестирования у разных управляющих могут отличаться. Они зависят от структуры портфеля, выбранной стратегии, ситуации на финансовых рынках и периода, за который проводится сравнение.
По данным ЕНПФ, на 1 августа 2026 года общий объем пенсионных активов составлял порядка 28,34 трлн тенге, из которых 137,5 млрд тенге находились под управлением УИП.
Однако выбирать управляющего только по принципу «кто заработал больше за последний год» не стоит.
При анализе результатов важно учитывать не только номинальную доходность, но и период, за который она рассчитана, структуру инвестиционного портфеля и уровень риска. Результат одного месяца или даже одного года не всегда показывает, насколько эффективной окажется стратегия на длинном горизонте.
Для пенсионных накоплений это особенно важно. Они формируются годами и десятилетиями, поэтому краткосрочные колебания рынка не должны становиться единственным основанием для решения.
Как выбрать управляющую компанию
Начать стоит с проверки того, какие компании вообще имеют право управлять пенсионными активами. К управлению допускаются УИП, включенные в соответствующий реестр Агентства Республики Казахстан по регулированию и развитию финансового рынка.
Информация об управляющих, доходности пенсионных активов, размере активов в управлении, структуре и динамике инвестиционных портфелей публикуется на сайте ЕНПФ и инвестиционной платформе Фонда.
При сравнении УИП стоит учитывать несколько факторов.
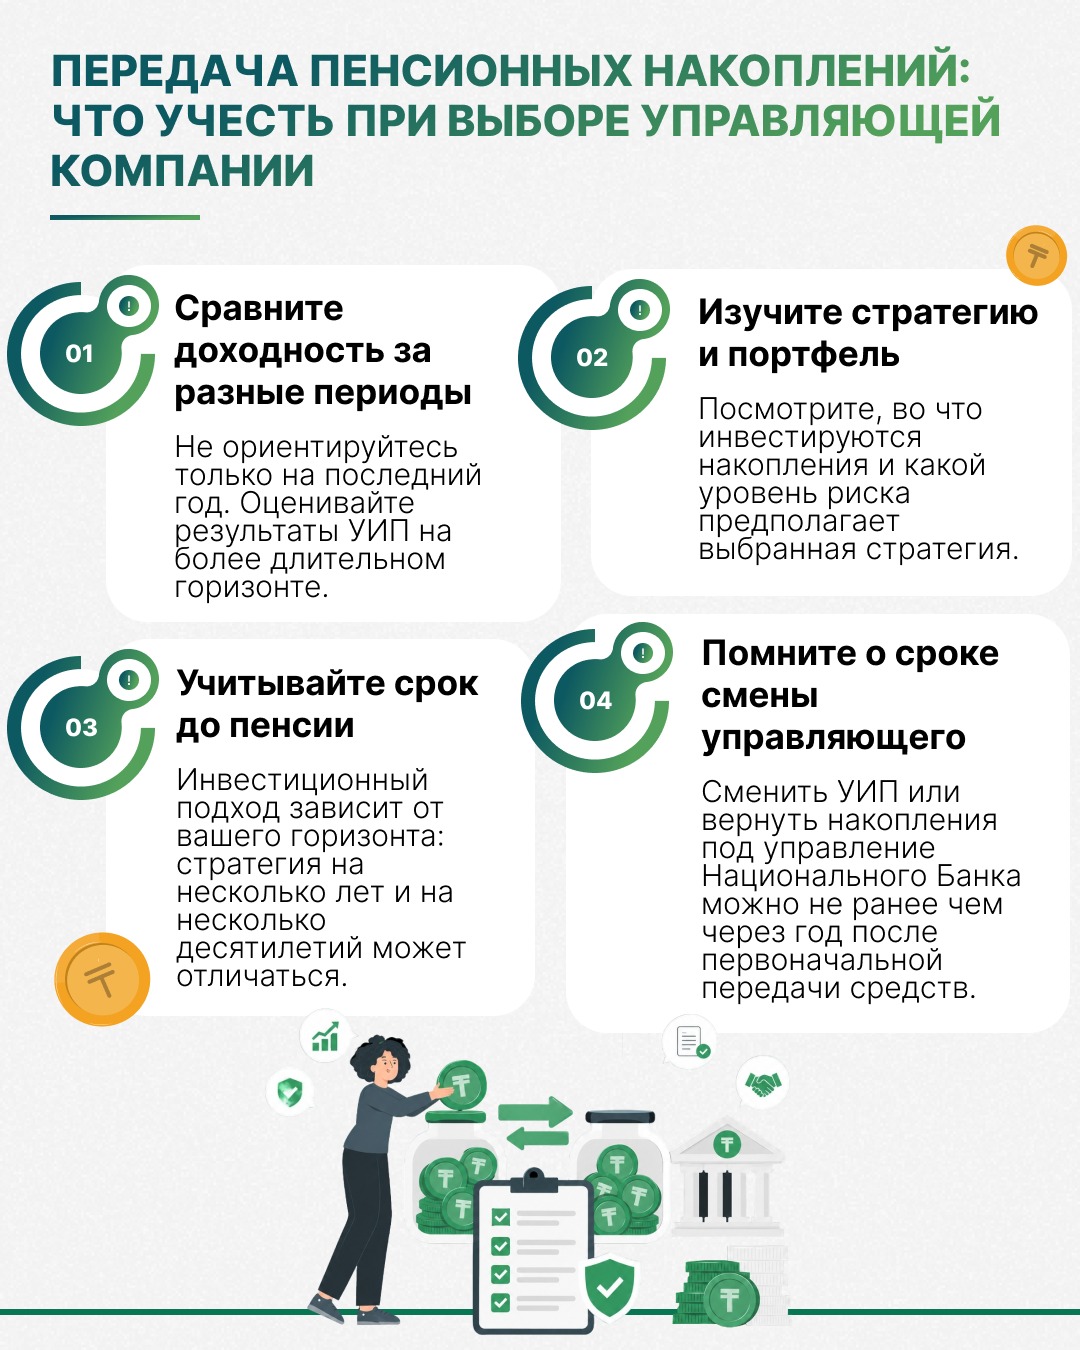
1. Доходность за разные периоды
Посмотрите, какие результаты управляющий показывал не только за последний месяц или год. Более длинный период дает больше информации о том, как стратегия работала в разных рыночных условиях.
При этом прошлые результаты сами по себе не гарантируют аналогичной доходности в будущем.
2. Структура инвестиционного портфеля
Важно понимать, куда инвестируются пенсионные активы. В портфеле могут находиться государственные и корпоративные облигации, акции, ETF и другие разрешенные финансовые инструменты.
Чем понятнее вам структура портфеля, тем проще оценить, с какими рисками связана выбранная стратегия.
3. Инвестиционная стратегия
Изучите инвестиционную декларацию управляющего. Она позволяет понять основные принципы формирования портфеля, используемые финансовые инструменты и подход к управлению активами.
4. Уровень риска
Ориентироваться исключительно на максимальную доходность не стоит. Потенциально более высокая доходность, как правило, предполагает принятие большего инвестиционного риска и возможность более заметных колебаний результатов.
Поэтому важно оценивать не только то, сколько может заработать портфель, но и то, какой уровень риска предполагает выбранная стратегия.
5. Срок до пенсии
Инвестиционный горизонт тоже имеет значение. Подход человека, которому до пенсии осталось несколько лет, может отличаться от стратегии вкладчика, у которого впереди еще несколько десятилетий накопления.
Поэтому при выборе УИП лучше оценивать не один показатель, а совокупность факторов: доходность, структуру портфеля, стратегию, риски и собственный инвестиционный горизонт.
Можно ли распределить накопления между несколькими УИП
Да. С 7 сентября вкладчик может выбирать одного или нескольких УИП, а также один или несколько инвестиционных портфелей в рамках установленных требований.
Это позволяет распределить накопления между разными управляющими и инвестиционными подходами.
Однако само по себе распределение средств между несколькими УИП не отменяет необходимости оценивать каждый портфель. Перед выбором стоит изучить его стратегию, структуру, уровень риска и результаты управления, а не ориентироваться только на текущую доходность.
Портфели отличаются и по инвестиционному горизонту
С 2026 года для УИП действуют новые подходы к формированию инвестиционных портфелей, позволяющие учитывать в том числе срок, остающийся до выхода вкладчика на пенсию.
Предусмотрены три критерия: Ki (12), Ki (36) и Ki (60).
Портфель Ki (12) доступен вкладчикам независимо от срока до выхода на пенсию, а минимальный уровень доходности по нему оценивается за 12 месяцев.
Ki (36) предназначен для вкладчиков, которым до пенсии остается не менее трех лет, и предполагает оценку минимальной доходности за 36 месяцев.
Ki (60) рассчитан на более длинный горизонт — более 13 лет до пенсионного возраста, а результат оценивается за 60 месяцев.
Поэтому при выборе стоит смотреть не только на название управляющей компании, но и на характеристики конкретного инвестиционного портфеля.
Как перевести пенсионные накопления в УИП
Процедура доступна онлайн и не требует заключения отдельного договора с управляющей компанией.
1. Изучите доступные УИП
Ознакомьтесь с реестром управляющих, их инвестиционными стратегиями, структурой портфелей и результатами управления. Актуальная информация размещается на сайте ЕНПФ и инвестиционной платформе Фонда.
2. Определите сумму и управляющего
Вкладчик самостоятельно решает, какую часть доступных пенсионных накоплений передать в доверительное управление, и выбирает одного или нескольких УИП.
3. Подайте заявление
Сделать это можно онлайн через личный кабинет на сайте ЕНПФ с использованием электронной цифровой подписи либо лично в отделении Фонда.
4. Следите за статусом
Статус заявления можно отслеживать в личном кабинете на сайте или в мобильном приложении ЕНПФ. Передача пенсионных активов выбранному УИП осуществляется ЕНПФ в сроки, установленные законодательством.
Можно ли передумать?
Да, однако менять управляющего вслед за каждым движением рынка не получится. Вернуть пенсионные накопления из УИП под управление Национального Банка можно не ранее чем через один год с даты первоначальной передачи средств в доверительное управление.
Такой срок важно учитывать еще на этапе выбора. Решение о переводе пенсионных накоплений не стоит принимать только на основании результатов нескольких недель или месяцев, а затем пытаться постоянно менять стратегию вслед за рынком.
Пенсионные накопления - долгосрочный капитал, поэтому и оценивать результаты управления лучше на соответствующем горизонте.
Что происходит с гарантиями
Перед переводом пенсионных накоплений важно понимать не только потенциальную доходность, но и то, как обеспечивается их сохранность и минимальный уровень доходности.
При управлении пенсионными активами УИП действует механизм минимальной доходности. С 2026 года она определяется с учетом выбранного управляющим критерия инвестиционного портфеля и соответствующего композитного индекса. Если фактическая доходность УИП окажется ниже установленного минимального значения, управляющая компания должна компенсировать отрицательную разницу в установленном порядке.
При этом с 1 января 2027 года меняется подход к государственной гарантии сохранности пенсионных накоплений. Согласно изменениям в Социальный кодекс, государство будет гарантировать получателям пенсионных выплат сохранность ОПВ и ОППВ в размере фактически внесенных обязательных и обязательных профессиональных пенсионных взносов. Система защиты пенсионных активов также включает регулирование деятельности ЕНПФ и УИП, требования к инвестиционной деятельности, диверсификации и управлению рисками.
Поэтому механизм гарантий и минимальной доходности: еще один фактор, с которым стоит ознакомиться до выбора УИП и конкретного инвестиционного портфеля.
Что важно помнить при выборе управляющей компаний
Пенсионные накопления - это долгосрочный капитал. Возможность самостоятельно выбирать управляющего расширяет возможности вкладчика, но одновременно требует более внимательно относиться к стратегии, риску и результатам инвестирования.
Поэтому перед переводом накоплений стоит не просто искать УИП с самой высокой доходностью, а разобраться, как именно будут инвестироваться ваши средства и насколько выбранный подход соответствует вашим целям и инвестиционному горизонту.
Управляйте своими финансами осознанно и повышайте финансовую грамотность вместе с Fingramota.kz!
Цифровой след человека: что остается в сети после каждого клика
Пенсионные накопления: как выбрать управляющую компанию
Автострахование: что изменится для водителей с 2026 года
Как инвестору подать налоговую декларацию: пошаговая инструкция
Депозит: как выбрать вклад, защитить накопления и не потерять доход
Что такое налоговые вычеты и как их применить в 2025 году


Удобный способ решить задолженность: расчет графика, подача обращений и подписание документов
Как новая платформа Finkelisim меняет правила урегулирования кредитов