Планируем бюджет


 18.09.2026
Когда люди создают семью, вместе с общими планами появляется и общая финансовая жизнь: жилье, повседневные расходы, дети, кредиты, накопления и помощь близким. Даже при раздельном бюджете финансовые решения одного могут влиять на возможности всей семьи.
При этом отношение к деньгам у каждого свое: один привык откладывать, другой тратить, кто-то спокойно относится к кредитам, а кто-то предпочитает их избегать. Поэтому универсальной модели семейного бюджета нет. Важнее понимать общую финансовую картину и заранее договориться о правилах.
Как организовать семейные финансы, планировать общие цели и подготовиться к непредвиденным ситуациям, рассмотрим вместе с Fingramota.kz.
Сначала определите общую финансовую картину
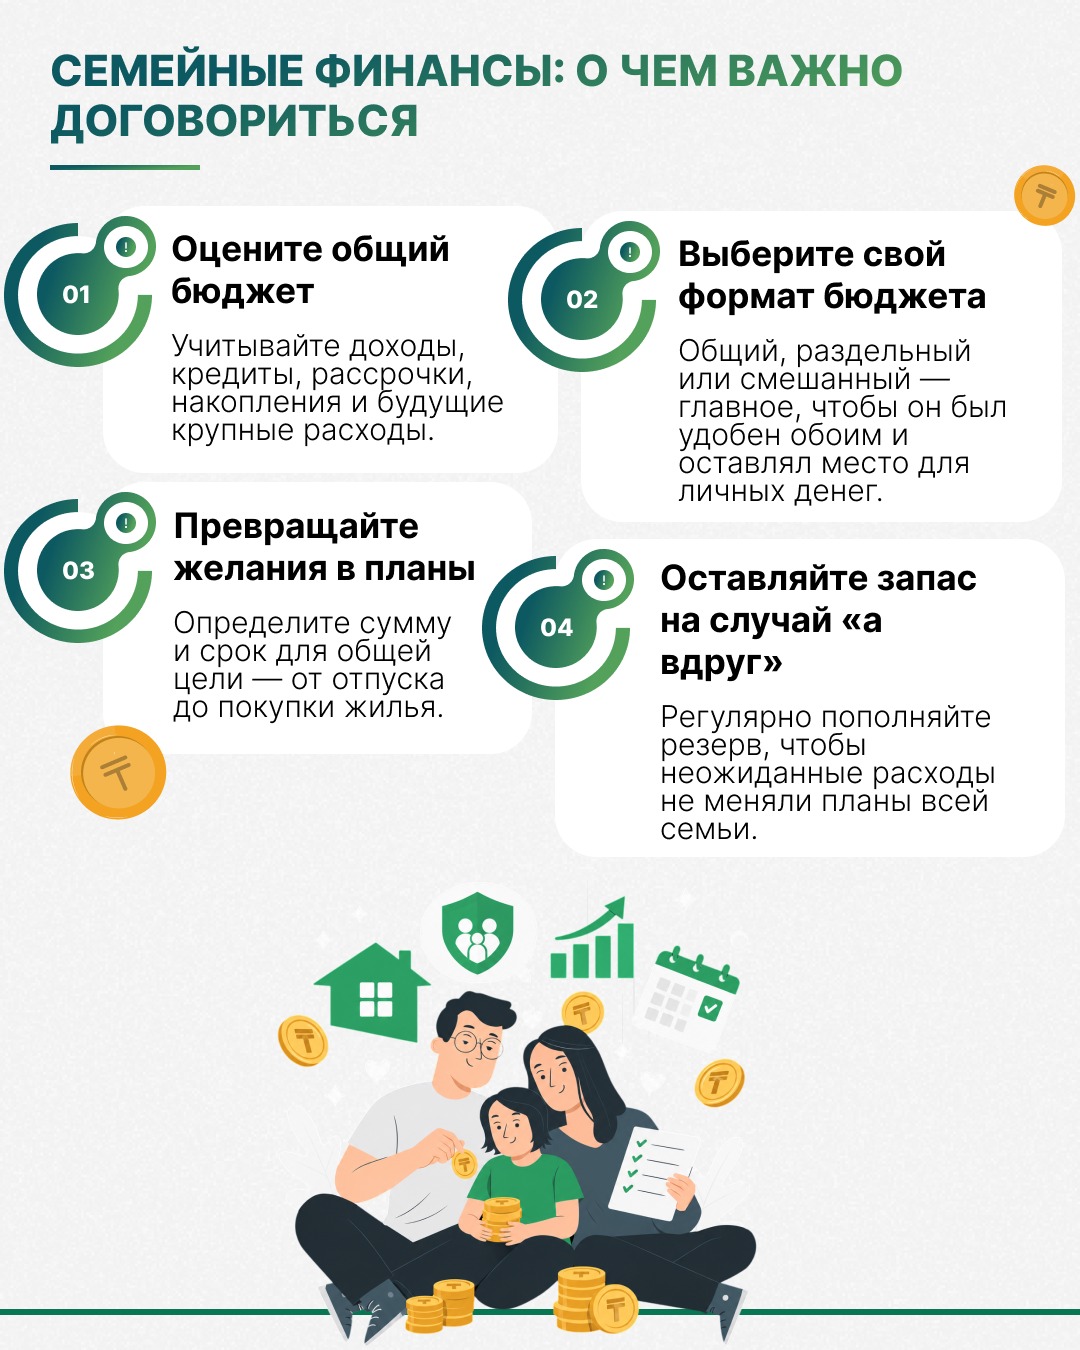
Разговор о семейных финансах лучше начинать не с вопроса «кто за что платит», а с понимания того, какими ресурсами и обязательствами располагает семья. Доходы — только одна часть этой картины. Не менее важно знать о действующих кредитах и рассрочках, регулярных платежах, накоплениях и крупных расходах, которые ожидаются в ближайшее время.
Например, один из супругов выплачивает несколько рассрочек и потребительский кредит, а второй планирует откладывать деньги на первоначальный взнос по ипотеке. Формально каждый может продолжать распоряжаться своей зарплатой самостоятельно. Но фактически долговая нагрузка одного уже влияет на возможность семьи быстрее достичь общей цели. Поэтому один из базовых принципов - не скрывать финансовые обязательства, способные существенно повлиять на семейный бюджет.
Выберите модель бюджета, которая подходит именно вам
Условно семейный бюджет можно разделить на три модели.
При общем бюджете доходы супругов объединяются, а расходы и накопления планируются совместно.
При раздельном каждый распоряжается собственным доходом, а общие расходы распределяются по договоренности.
При смешанной модели часть доходов направляется на общие нужды и цели, а оставшимися средствами каждый распоряжается самостоятельно.
Например, супруги могут ежемесячно формировать общий бюджет на жилье, продукты, детей, кредиты и накопления, оставляя каждому определенную сумму на личные расходы.
И здесь необязательно придерживаться принципа 50 на 50. Если доходы существенно отличаются, одним из вариантов может быть участие в общих расходах пропорционально заработку.
Главное, чтобы выбранная модель позволяла оплачивать обязательные расходы, формировать накопления и при этом сохраняла финансовую самостоятельность каждого.
Общие желания превращайте в финансовые цели
«Хотим купить квартиру», «нужно накопить детям на образование», «хотим поехать в отпуск» — пока это только планы. Финансовой целью они становятся тогда, когда известны сумма, срок и источник денег.
Предположим, семья хочет через три года накопить 6 млн тенге на первоначальный взнос. Тогда уже можно рассчитать, сколько необходимо регулярно откладывать и позволяет ли это текущий бюджет. При этом семейных целей может быть несколько. Краткосрочной может стать отпуск или бытовая техника, среднесрочной — автомобиль или первоначальный взнос, долгосрочной — образование детей или пенсионные накопления.
Полезно определить и приоритеты. Если одновременно копить на первоначальный взнос, покупать автомобиль в кредит и планировать дорогой отпуск, финансовые возможности могут просто не соответствовать количеству целей.
Чем конкретнее цель, тем легче понять, какие сегодняшние решения приближают семью к ней, а какие заставляют отложить ее еще на несколько лет.
О крупных расходах лучше договариваться заранее
Не каждая покупка требует семейного совета. Но если финансовое решение способно изменить бюджет на несколько месяцев или лет, его последствия желательно оценивать вместе.
Можно заранее определить сумму, выше которой покупки обсуждаются совместно. Повседневными расходами каждый распоряжается самостоятельно, а приобретение дорогой техники, автомобиля, крупные инвестиции или оформление кредита становятся общим вопросом. Это особенно важно в отношении долговых обязательств.
Кредит оформляет один, но бюджет меняется у всей семьи
Даже если заем оформлен на одного супруга, ежемесячный платеж уменьшает сумму, которую семья может направить на другие цели.
Например, после всех обязательных расходов у семьи остается 200 тыс. тенге свободных средств. Новый кредит с ежемесячным платежом 120 тыс. тенге сократит эту сумму до 80 тыс. тенге. Это уже повлияет и на накопления, и на крупные покупки, и на способность справляться с неожиданными расходами.
Поэтому перед оформлением крупного займа стоит спрашивать себя не только «смогу ли я платить?», но и «как этот кредит изменит бюджет нашей семьи?». Полезен и простой стресс-тест: сможет ли семья продолжать оплачивать кредиты и основные расходы, если один из доходов временно сократится или исчезнет?
Если при таком сценарии придется сразу использовать кредитную карту, брать новый заем или занимать у родственников, долговая нагрузка может быть слишком высокой.
И еще одно важное правило: не стоит оформлять кредит на свое имя для родственника или супруга только потому, что ему банк отказал. Перед финансовой организацией обязательства будет нести тот, на чье имя оформлен заем.
Финансовая подушка нужна всей семье
Пока доход поступает регулярно, непредвиденные расходы кажутся проблемой будущего. Но потеря работы, срочный ремонт, переезд или другие обстоятельства способны быстро изменить привычный бюджет. Поэтому семье необходим резерв.
Его размер зависит от доходов, обязательных расходов, наличия детей, кредитов и других обстоятельств. Важнее сам принцип: часть дохода должна регулярно направляться не на текущее потребление, а на финансовую защиту семьи.
При этом резерв должен быть доступен в непредвиденной ситуации. Обоим супругам желательно понимать, где находятся эти средства и в каких случаях семья может ими воспользоваться.
Особенно это важно, когда семья в значительной степени зависит от дохода одного человека.
Резерв и страхование решают разные задачи
Финансовая подушка помогает справиться с относительно небольшими или временными трудностями. Но существуют события, финансовые последствия которых могут значительно превышать накопленный резерв. Поэтому семье стоит оценить и крупные риски, которые можно застраховать. Это особенно актуально при наличии ипотеки, автомобиля, других значительных обязательств или высокой зависимости семейного бюджета от одного источника дохода.
При этом страхование не заменяет финансовую подушку. Резерв дает семье собственные средства на непредвиденные расходы, а страхование позволяет снизить финансовые последствия определенных крупных рисков в соответствии с условиями договора.
Перед оформлением страховки важно изучить не только ее стоимость, но и перечень страховых случаев, исключения, размер выплаты и порядок обращения.
У каждого должна быть базовая информация о семейных финансах
Нередко финансами в семье преимущественно занимается один человек: оплачивает счета, контролирует кредиты, хранит документы, следит за накоплениями и страховками. Это удобно до тех пор, пока он может продолжать этим заниматься. Поэтому обоим супругам полезно знать, какие у семьи есть кредиты и регулярные обязательства, где находятся важные документы, какие оформлены страховые договоры и какие платежи нельзя пропускать.
При этом передавать друг другу PIN-коды, SMS-коды и пароли от банковских приложений не нужно. Средства доступа к банковским счетам должны оставаться конфиденциальными.
Речь о другом: финансовая система семьи не должна полностью зависеть от информации, которой располагает только один человек.
Помощь родителям тоже является частью бюджета
Семейные финансы редко ограничиваются только супругами и детьми. Молодой семье могут помогать родители, а через несколько лет финансовая поддержка может понадобиться уже им.
Если помощь родственникам носит регулярный характер, разумнее учитывать ее при планировании бюджета, а не каждый раз финансировать из средств, предназначенных для других целей. Например, если семья ежемесячно направляет определенную сумму пожилым родителям, фактически это такой же регулярный расход, как многие другие статьи бюджета.
Но здесь важно учитывать и собственные возможности. Помощь близким не должна приводить к ситуации, когда семья постоянно использует последние накопления, откладывает создание резерва или сама берет кредиты.
Особенно осторожно стоит относиться к попыткам погасить долги взрослого родственника за счет нового кредита на свое имя. Так одна финансовая проблема может быстро превратиться в две.
Личные деньги не противоречат общему бюджету
Финансовое единство семьи не означает, что все деньги обязательно должны находиться на одном счете, а каждую покупку нужно согласовывать. Даже при общем бюджете можно предусмотреть средства, которыми каждый распоряжается самостоятельно. Это могут быть личные покупки, хобби, встречи с друзьями, подарки или другие небольшие расходы. Размер таких сумм каждая семья определяет сама.
Важно другое: личные траты не должны финансироваться за счет денег, предназначенных для обязательных платежей, погашения кредитов, финансовой подушки или согласованных семейных целей. «Мои» и «наши» деньги вполне могут существовать одновременно.
Финансовый план не составляется один раз на всю жизнь
Семейные обстоятельства меняются — и бюджет должен меняться вместе с ними. Сегодня работают оба супруга, завтра один может уйти в отпуск по уходу за ребенком. Затем появляется ипотека, расходы на образование детей, смена работы или необходимость помогать пожилым родителям. Поэтому хотя бы периодически полезно проводить небольшую семейную «финансовую ревизию».
Посмотрите, сколько семья зарабатывает и тратит, какие кредиты остались, достаточен ли резерв, сколько удается откладывать, какие цели остаются актуальными и какие крупные расходы ожидаются в ближайший год.
Особенно полезно делать такой пересмотр перед ипотекой, покупкой автомобиля, рождением ребенка, сменой работы, переездом или другим событием, которое существенно меняет финансовую жизнь.
Семейный финансовый минимум
Необязательно вести сложные таблицы и контролировать каждый тенге. Для начала достаточно, чтобы супруги могли ответить на несколько вопросов:
- сколько семье необходимо на обязательные расходы каждый месяц;
- какие кредиты и другие финансовые обязательства есть у каждого;
- есть ли финансовая подушка и на какой срок ее хватит;
- сколько семья регулярно откладывает;
- какие крупные финансовые цели стоят на ближайшие годы;
- какую сумму семья направляет на помощь близким;
- что произойдет с бюджетом, если один из доходов временно исчезнет.
Если на эти вопросы есть понятные ответы, управлять семейными финансами становится значительно проще.
И, пожалуй, самое полезное финансовое правило для семьи — обсуждать деньги не тогда, когда их уже не хватает или появился проблемный кредит, а заранее. Потому что договориться о крупной покупке, кредите или распределении расходов до принятия решения обычно значительно проще, чем разбираться с его финансовыми последствиями после.
Берегите себя, своих близких и повышайте финансовую грамотность вместе с Fingramota.kz!
Цифровой след человека: что остается в сети после каждого клика
Пенсионные накопления: как выбрать управляющую компанию
Как инвестору подать налоговую декларацию: пошаговая инструкция
Автострахование: что изменится для водителей с 2026 года
Семья и деньги: как выстроить общий финансовый план
Депозит: как выбрать вклад, защитить накопления и не потерять доход


Удобный способ решить задолженность: расчет графика, подача обращений и подписание документов
Как новая платформа Finkelisim меняет правила урегулирования кредитов