Жаңалықтар


 18.09.2026
 1828
Адамдар отбасын құрған кезде ортақ жоспарлармен бірге ортақ қаржылық өмір пайда болады: тұрғын үй, күнделікті шығындар, балалар, кредиттер, жиналған ақша және жақындарына көмек. Тіпті бөлек бюджет болғанда да, бірінің қаржылық шешімі бүкіл отбасының мүмкіндіктеріне әсер етуі мүмкін.
Бұл ретте әркімнің ақшаға деген қарым-қатынасы өзгеше: бірі ақшаны жинауға, екіншісі жұмсауға дағдыланған, біреуі кредиттерге жәй қараса, ал екіншісі олардан аулақ болғанды жөн көреді. Сондықтан отбасылық бюджеттің әмбебап үлгісі жоқ. Жалпы қаржылық жағдайды түсіну және ережелер туралы алдын ала келісу маңызды.
Отбасылық қаржыны қалай ұйымдастыру, ортақ мақсаттарды жоспарлау және күтпеген жағдайларға дайындалу керектігін Fingramota.kz.-пен бірге қарастырайық.
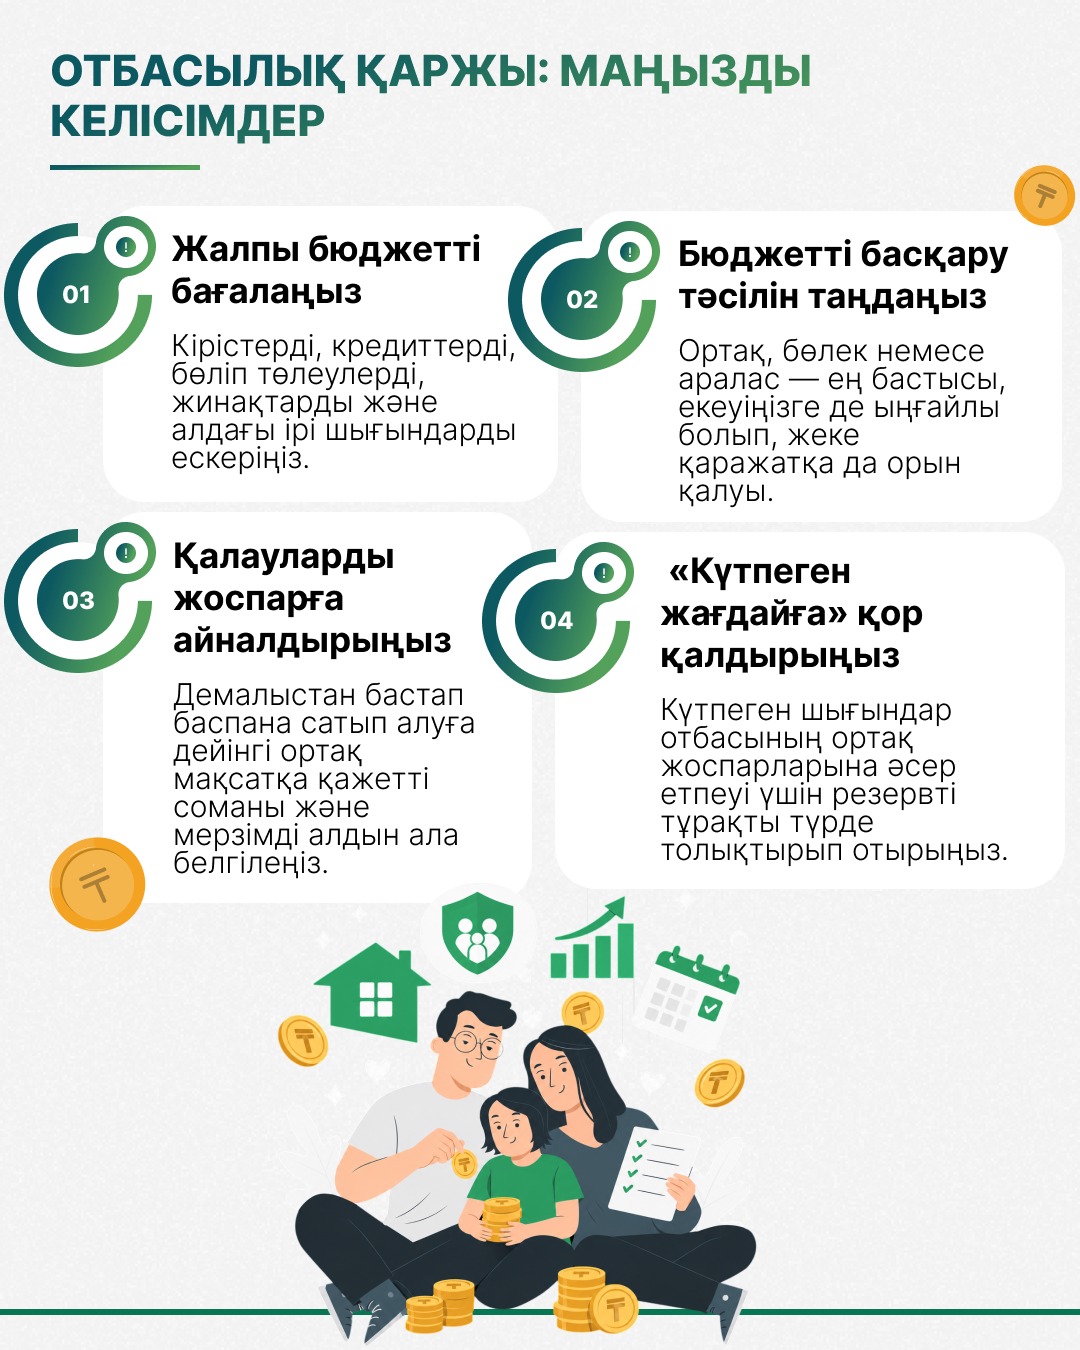
Алдымен ортақ қаржылық көріністі анықтаңыз
Отбасылық қаржы туралы әңгімені «кім не үшін төлейді» деген сұрақтан емес, отбасының қандай ресурстары мен міндеттемелері бар екенін түсінуден бастаған жөн. Табыс — бұл суреттің бір бөлігі ғана. Жақын арада күтілетін қолданыстағы кредиттер мен бөліп төлеу, тұрақты төлемдер, жинақтар мен ірі шығыстар туралы білу де маңызды.
Мысалы, ерлі-зайыптылардың біреуі бірнеше бөліп төлейді және тұтынушылық кредитті төлейді, ал екіншісі ипотека бойынша бастапқы жарнаға ақша жинауды жоспарлайды. Ресми түрде әркім өз жалақысын өз бетінше жұмсай алады. Бірақ іс жүзінде біреуінің борыштық жүктемесі отбасының ортақ мақсатқа тезірек жету мүмкіндігіне әсер етеді. Сондықтан негізгі қағидаттардың бірі - отбасылық бюджетке айтарлықтай әсер ететін қаржылық міндеттемелерді жасырмау.
Өзіңізге лайықты бюджет моделін таңдаңыз
Шартты түрде отбасылық бюджетті үш үлгіге бөлуге болады.
Ортақ бюджет кезiнде ерлi-зайыптылардың кiрiстерi қосылады, ал шығыстар мен жинақталған ақша бiрлесiп жоспарланады.
Бөлек болған кезде әрбiр адам өз табысына билiк етедi, ал ортақ шығыстар уағдаластық бойынша бөлiнедi.
Аралас модель кезінде кірістердің бір бөлігі ортақ мұқтаждар мен мақсаттарға бағытталады, ал қалған қаражатқа әрқайсысы өздігінше иелік етеді.
Мысалы, ерлі-зайыптылар ай сайын тұрғын үйге, азық-түлікке, балаларға, кредиттер мен жинақтарға арналған ортақ бюджетті қалыптастырып, әрқайсысына жеке шығындарына белгілі бір соманы қалдыра алады.
Бұл жерде 50-50 принципін ұстанудың қажеті жоқ. Егер табыс айтарлықтай өзгеше болса, ортақ шығындарға қатысу тапқан табысқа барабар нұсқалардың бірі болуы мүмкін.
Ең бастысы, таңдалған модель міндетті шығыстарды төлеуге, жинақтарды қалыптастыруға мүмкіндік береді және бұл ретте әркімнің қаржылық дербестігін сақтайды.
Ортақ тілекті қаржылық мақсаттарға айналдырыңыз
«Пәтер сатып алғымыз келеді», «балаларға білім алуға ақша жинау керек», «демалысқа барғымыз келеді» - әзірге бұл тек жоспар ғана. Олар ақша сомасы, мерзімі және көзі белгілі болғанда қаржылық мақсатқа айналады.
Айталық, отбасы үш жылдан кейін бастапқы жарнаға 6 млн теңге жинағысы келеді. Сонда қанша қаржы үнемдеу керектігін және ол ағымдағы бюджетке мүмкіндік бере ме, соны есептеуге болады. Бұл ретте отбасылық мақсаттар бірнеше болуы мүмкін. Демалыс немесе тұрмыстық техника қысқа мерзiмдi, автомобиль немесе бастапқы жарна орта мерзiмдi, балаларға бiлiм беру немесе зейнетақы жинақтары ұзақ мерзiмдi болуы мүмкiн.
Басымдықтарды да анықтау пайдалы. Егер бір мезгілде бастапқы жарнаға ақша жинап, кредитке автокөлік сатып алып, қымбат демалысты жоспарласақ, қаржылық мүмкіндіктер мақсаттардың санына сәйкес келмеуі мүмкін.
Мақсат неғұрлым нақты болса, бүгінгі шешімдер отбасын оған қалай жақындататынын, ал қайсысы оны тағы бірнеше жылға кейінге қалдыруға мәжбүрлейтінін түсіну соғұрлым оңай.
Ірі шығындар туралы алдын ала келісіп алған дұрыс
Әр сатып алу отбасылық кеңесті талап ете бермейді. Бірақ егер қаржылық шешім бюджетті бірнеше айға немесе жылға өзгертуге қабілетті болса, оның салдарын бірге бағалаған жөн.
Соманы алдын ала анықтауға болады, одан көп сатып алулар бірлесіп талқыланады. Күнделікті шығындарды әркім өз бетінше жұмсайды, ал қымбат техниканы, автокөлікті сатып алу, ірі инвестициялар немесе кредитті ресімдеу ортақ мәселеге айналады. Бұл әсіресе борыштық міндеттемелерге қатысты маңызды.
Кредитті біреу ресімдейді, бірақ ол бүкіл отбасы мүшелерінің бюджетіне әсер етеді
Қарыз ерлі-зайыптылардың біреуінің атына ресімделсе де, ай сайынғы төлем отбасының басқа мақсаттарға жұмсайтын сомасын азайтады.
Мысалы, барлық міндетті шығындардан кейін отбасында 200 мың теңге бос қаражат қалады. Ай сайынғы төлемі 120 мың теңгені құрайтын жаңа кредит бұл соманы 80 мың теңгеге дейін қысқартады. Бұл өз кезегінде жинақтарға, ірі сатып алуларға және күтпеген шығыстарға әсер етеді.
Сондықтан, ірі сомадағы қарызды ресімдеу алдында өзіңізден «мен төлей аламын ба?», бірақ «бұл кредит біздің отбасымыздың бюджетін қалай өзгертеді?» деп сұрап көріңіз. Қарапайым стресс-тест пайдалы: егер кірістің біреуі уақытша қысқарса немесе болмай қалса, отбасы кредиттер мен негізгі шығындарды төлеуді жалғастыра ала ма?
Егер сіз осы сценариймен дереу кредит картасын пайдалануыңыз керек болса, жаңа кредит алуыңыз немесе туыстарыңыздан қарыз алуыңыз керек болса, қарыз жүктемесі тым жоғары болуы мүмкін.
Тағы бір маңызды қағида: егер банк оған бас тартса да, туысқаныңызға немесе жұбайыңызға кредит ресмідемеңіз. Қаржы ұйымының алдында атына қарыз ресімделген адам ғана өзіне міндеттеме алады.
Қаржылық жастықша бүкіл отбасына қажет
Кіріс үнемі келіп тұрса, күтпеген шығындар болашақтың проблемасы болып көрінеді. Бірақ жұмысынан айырылу, шұғыл жөндеу, көшу немесе басқа жағдайлар әдеттегі бюджетті тез өзгерте алады. Сондықтан отбасына резерв қажет.
Оның мөлшері кірістерге, міндетті шығыстарға, балалардың болуына, кредиттерге және басқа жағдайларға байланысты. Қағидаттың өзі маңыздырақ: кірістің бір бөлігі үнемі ағымдағы тұтынуға емес, отбасын қаржылық қорғауға бағытталуы керек.
Бұл ретте резерв күтпеген жағдайда қолжетімді болуы тиіс. Ерлі-зайыптылардың екеуінің де бұл қаражаттың қай жерде екенін және отбасы оларды қандай жағдайда пайдалана алатынын білгендері дұрыс.
Бұл әсіресе отбасы бір адамның кірісіне тәуелді болған кезде өте маңызды.
Резерв пен сақтандыру әртүрлі міндеттерді шешеді
Қаржылық жастықша салыстырмалы түрде аз немесе уақытша қиындықтарды жеңуге көмектеседі. Бірақ қаржылық салдары жинақталған резервтен едәуір асып түсетін оқиғалар бар. Сондықтан отбасы сақтандыруға болатын ірі тәуекелдерді бағалауы керек. Бұл әсіресе ипотека, автокөлік, басқа да маңызды міндеттемелер немесе отбасылық бюджеттің бір табыс көзіне тәуелділігі болған кезде байқалады.
Бұл ретте сақтандыру қаржылық жастықшаны алмастырмайды. Резерв отбасына күтпеген шығындарға өз қаражатын береді, ал сақтандыру шарттың талаптарына сәйкес белгілі бір ірі тәуекелдердің қаржылық салдарын азайтуға мүмкіндік береді.
Сақтандыруды рәсімдеу алдында оның құнын ғана емес, сонымен қатар сақтандыру жағдайларының тізімін, ерекшеліктерін, төлем мөлшерін және өтініш беру тәртібін де зерделеу маңызды.
Әркімде отбасылық қаржы туралы негізгі ақпарат болуы керек
Көбінесе бір адам отбасындағы қаржымен айналысады: шоттарды төлейді, кредиттерді бақылайды, құжаттарды сақтайды, жинақтар мен сақтандыруды қадағалайды. Ол мұны жалғастыра алатын болса, бұл ыңғайлы. Сондықтан ерлі-зайыптылардың екеуіне де отбасының қандай кредиттері мен тұрақты міндеттемелері бар екенін, маңызды құжаттар қайда екенін, қандай сақтандыру шарттары жасалғанын және қандай төлемдерді жіберіп алмау керектігін білу пайдалы.
Бұл ретте бір-біріне банктік қосымшалардан PIN-кодтарды, SMS-кодтар мен құпия сөздерді берудің қажеті жоқ. Банктік шоттарға кіру құралдары құпия болып қалуы керек.
Бұл басқа нәрсе туралы: отбасының қаржылық жүйесі тек бір адамның ақпаратына толығымен тәуелді болмауы керек.
Ата-анаға көмектесу де бюджеттің бір бөлігі болып табылады
Отбасылық қаржы тек ерлі-зайыптылар мен балалардың қажеттіліктерімен ғана шектелетіні сирек. Жас отбасыға ата-аналары көмектесуі мүмкін, ал бірнеше жылдан кейін олардың өздері қаржылық қолдауға мұқтаж болуы ықтимал.
Егер туыстарға көмек көрсету жүйелі сипатқа ие болса, оны басқа мақсаттарға арналған қаражат есебінен әр кез бөлек қаржыландырғаннан гөрі, бюджетті жоспарлау кезінде бірден ескерген жөн. Мысалы, егер отбасы ай сайын қарт ата-анасына белгілі бір соманы жіберіп отырса, бұл іс жүзінде бюджеттің басқа да баптары сияқты тұрақты шығыс болып табылады.
Бірақ бұл ретте отбасының өз мүмкіндіктерін де ескеру маңызды. Жақындарға көмектесу отбасының өз соңғы жинақтарын үнемі жұмсауына, резервтік қор құруды кейінге қалдыруына немесе өздерінің кредит алуына әкеп соқпауы тиіс.
Әсіресе, ересек туысының қарыздарын өз атына жаңа кредит алу арқылы жабу әрекеттеріне өте сақ болу қажет. Олай болған жағдайда, бір қаржылық қиындық тез арада екі еселенген мәселеге айналуы мүмкін.
Жеке қаражат отбасылық ортақ бюджетке қайшы келмейді
Отбасының қаржылық бірлігі барлық қаражат міндетті түрде бір шотта болуға тиіс және әрбір сатып алуды өзара келісу қажет дегенді білдірмейді. Тіпті ортақ бюджет болған жағдайда да, әркім өз бетінше жұмсай алатын қаражатты қарастыруға болады. Бұл жеке сатып алулар, хобби, достармен кездесу, сыйлықтар немесе басқа да ұсақ шығыстар болуы мүмкін. Мұндай сомалардың мөлшерін әрбір отбасы өзі анықтайды.
Бұл ретте басқа нәрсе маңызды: жеке шығыстар міндетті төлемдерге, кредиттерді өтеуге, қаржылық қауіпсіздік жастығына немесе отбасының бірлесіп келісілген мақсаттарына арналған қаражат есебінен қаржыландырылмауы тиіс. «Менің» және «біздің» қаражатымыз бір уақытта толықтай қатар өмір сүре алады.
Қаржылық жоспар бүкіл өмірге бір-ақ рет жасалмайды
Отбасылық жағдайлар өзгеріп отырады — бюджет те онымен бірге өзгеруі тиіс. Бүгін ерлі-зайыптылардың екеуі де жұмыс істесе, ертең бірі бала күтіміне байланысты демалысқа шығуы мүмкін. Содан кейін ипотека, балалардың білім алуына жұмсалатын шығындар, жұмыс ауыстыру немесе қарт ата-аналарға көмектесу қажеттілігі туындайды. Сондықтан мезгіл-мезгіл отбасылық шағын «қаржылық ревизия» өткізіп тұру пайдалы.
Отбасының қанша табыс табатынын және жұмсайтынын, қандай кредиттері қалғанын, резервтік қордың жеткіліктілігін, қанша қаражат жинаудың сәті түсіп жатқанын, қандай мақсаттардың өзекті болып қалғанын және таяу жылда қандай ірі шығындар күтілетінін қарап шығыңыз.
Мұндай қайта қарауды ипотека алар алдында, автокөлік сатып аларда, бала туылғанда, жұмыс ауыстырғанда, көшкенде немесе қаржылық өмірді айтарлықтай өзгертетін басқа да оқиғалардың алдында жасау ерекше пайдалы.
Толығырақ "Бюджетті жоспарлаймыз" бөлімінде оқыңыз
Адамның цифрлық ізі: желіге әрбір кірген сайын не қалады
Зейнетақы жинақтары: басқарушы компанияны қалай таңдау керек
Инвесторға салық декларациясын қалай тапсыруға болады: қадамдық нұсқаулық
Автосақтандыру: 2026 жылдан бастап жүргізушілер үшін не өзгереді
Отбасы және ақша: ортақ қаржылық жоспарды қалай құруға болады
Депозит: салымды қалай таңдау, жинақтарды қалай қорғау керек және кірісті жоғалтып алмау үшін не іст...


Қарызды өтеудің ыңғайлы тәсілі: төлем кестесін есептеу, өтініштер беру және құжаттарға қол қою
Finkelisim жаңа платформасы несие берешегін реттеу ережелерін қалай өзгертеді